Asesoría para Préstamos Personales en Panamá para Evaluar Antes de Endeudarse
Analizamos capacidad de pago, cuota mensual, tasa de interés, plazo, costo financiero y nivel de endeudamiento para ayudarle a comprender mejor una propuesta de préstamo antes de asumirla.
¿Qué hace una asesoría para préstamos personales?
Ayuda a comprender cómo una propuesta de financiamiento puede afectar su presupuesto y sus obligaciones durante el plazo de la deuda.
La pregunta no es solamente cuánto le prestan, sino cuánto puede pagar sin comprometer innecesariamente sus demás objetivos financieros.
Una oferta de crédito puede parecer atractiva por su cuota mensual, tasa o plazo. Sin embargo, cada una de esas variables debe analizarse conjuntamente para comprender mejor el compromiso financiero.
COREVIA busca organizar esa información para que pueda comparar alternativas con mayor claridad antes de tomar la decisión final.
Evaluar la cuota dentro del flujo mensual disponible.
Comprender cómo el costo financiero afecta la obligación.
Evaluar cuánto tiempo permanecerá vigente el compromiso.
Analizar alternativas utilizando criterios consistentes.
Antes de firmar, conviene comprender cómo la deuda afectará sus finanzas
La asesoría puede resultar especialmente útil cuando existen varias ofertas, dudas sobre la capacidad de pago o cuando la cuota parece manejable pero el compromiso total no está claro.
Está considerando solicitar un préstamo personal y quiere entender qué cuota puede asumir.
Recibió varias propuestas de diferentes instituciones y necesita compararlas.
Quiere saber cómo un plazo mayor puede afectar el costo total del financiamiento.
Ya mantiene otras obligaciones y desea evaluar su nivel de endeudamiento.
Está considerando consolidar determinadas deudas y necesita comparar escenarios.
Quiere proteger otros objetivos financieros antes de asumir una nueva obligación.
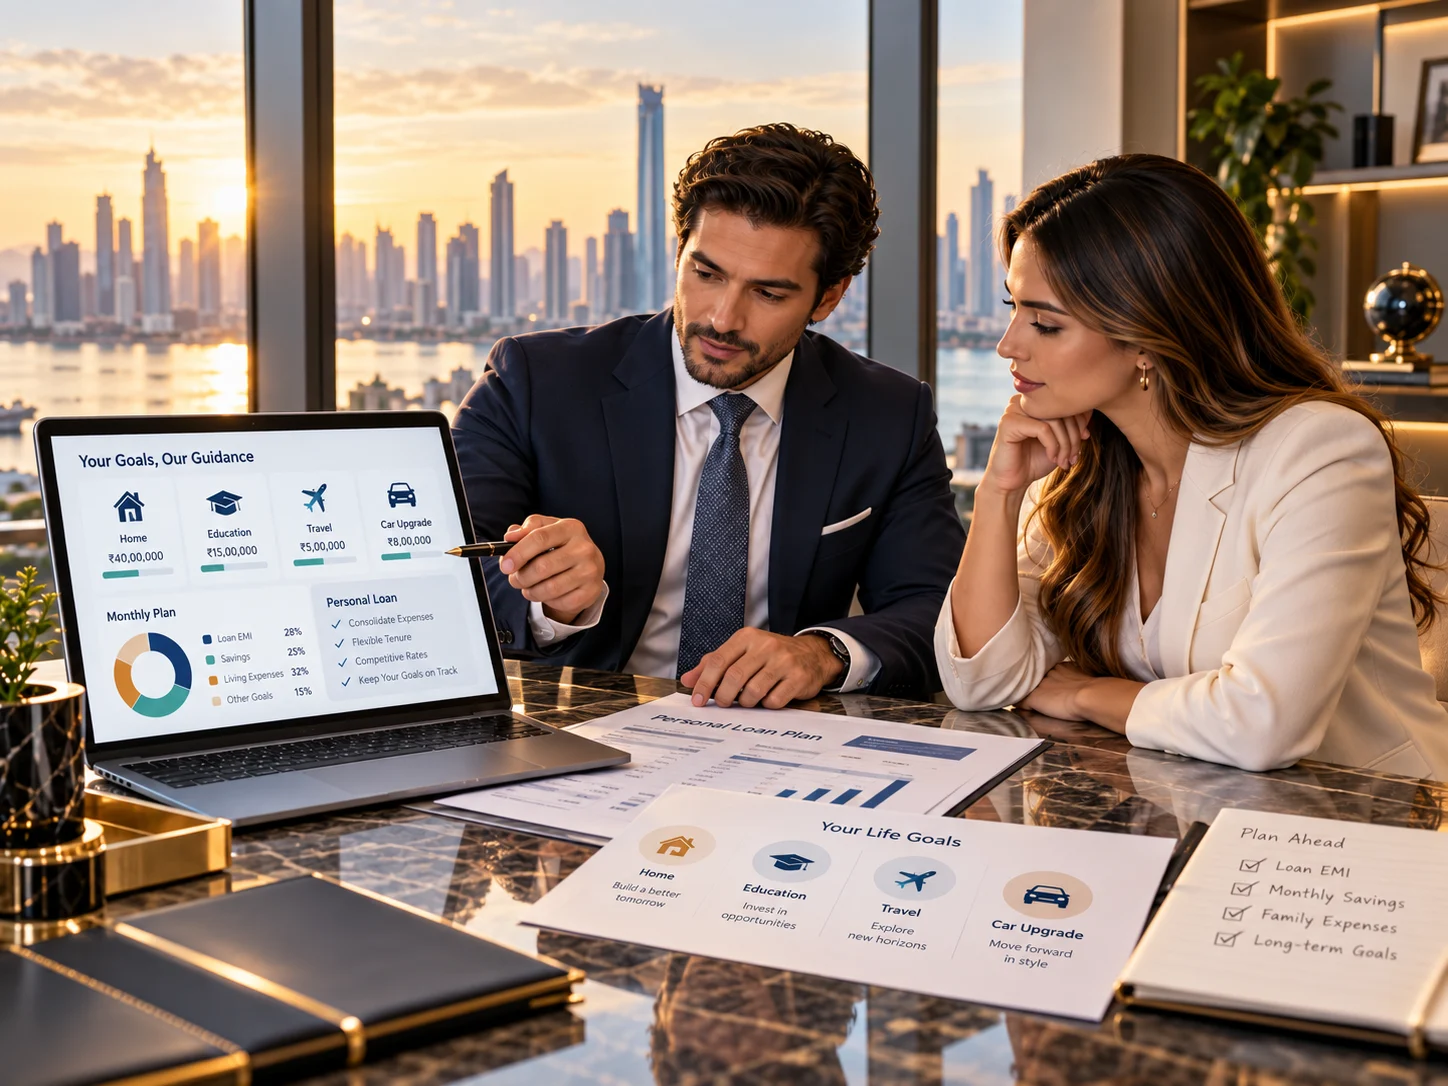
Un préstamo debe evaluarse más allá de la cuota mensual
Diferentes variables interactúan entre sí. Una cuota menor, por ejemplo, puede resultar de extender la obligación durante un período significativamente mayor.
Capacidad de pago
Evaluación de la cuota dentro de los ingresos, gastos y obligaciones existentes.
Tasa de interés
Análisis de la tasa utilizada y su relación con otras condiciones del financiamiento.
Cuota mensual
Impacto del pago periódico sobre el flujo financiero disponible.
Plazo
Tiempo durante el cual permanecerá vigente la obligación financiera.
Costo total
Evaluación del monto que podría pagarse durante toda la vida del préstamo.
Endeudamiento
Relación entre las obligaciones existentes y la capacidad financiera del cliente.
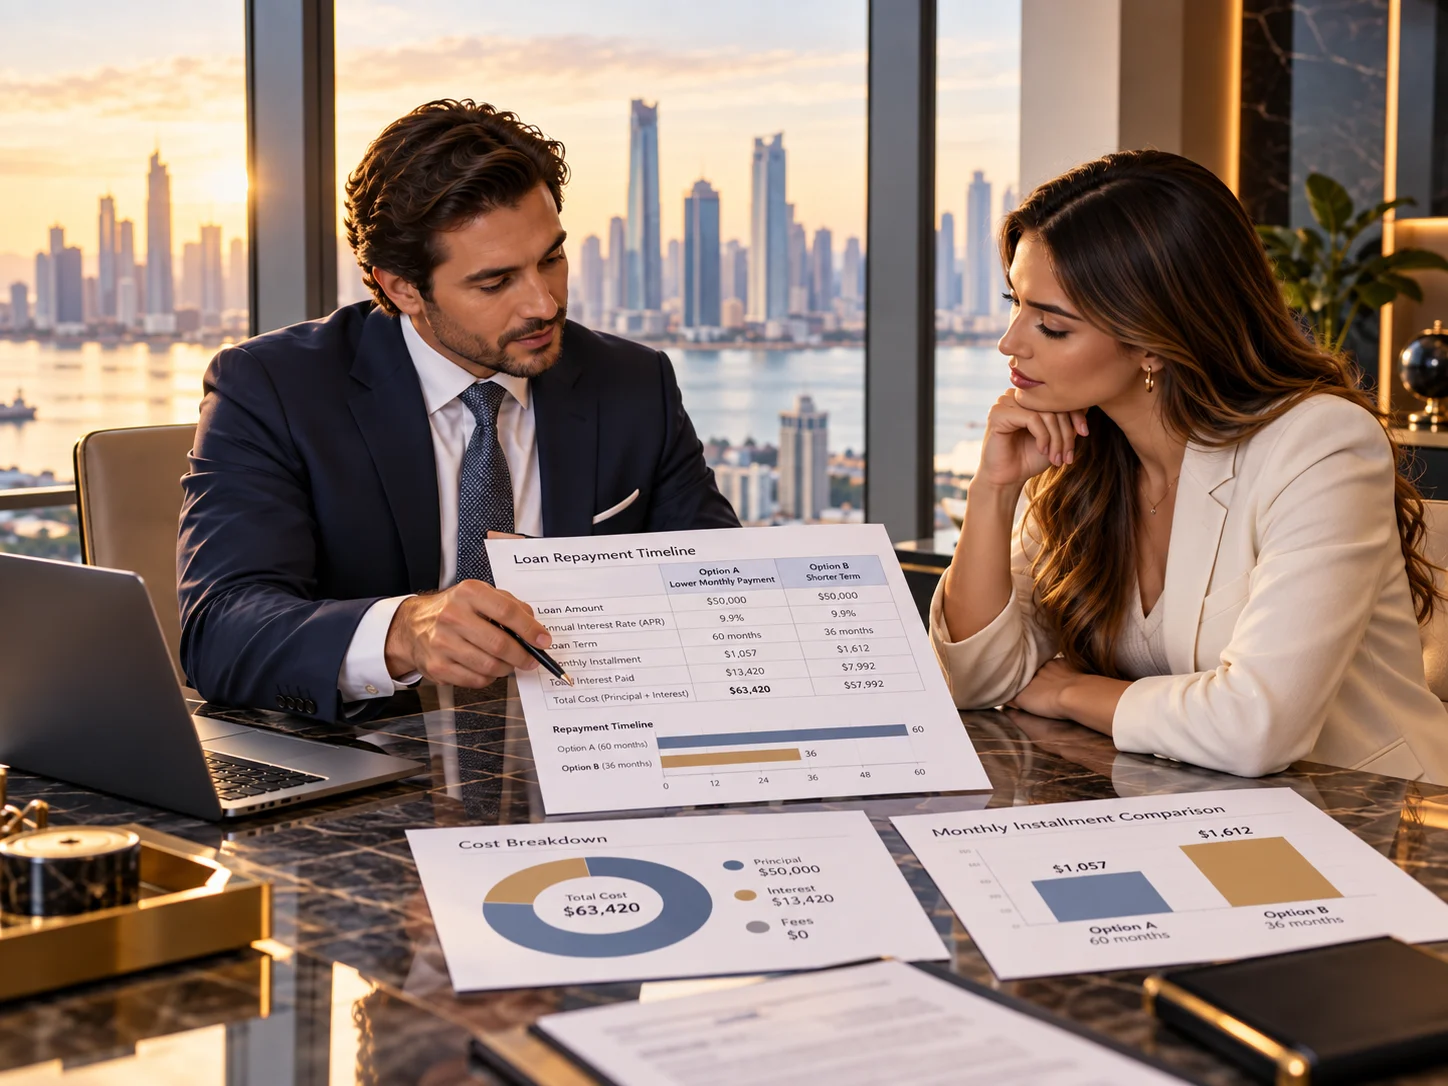
Dos préstamos por el mismo monto pueden tener resultados financieros muy diferentes
Comparar solamente la cuota puede ocultar diferencias en plazo, intereses, cargos y costo total. Por eso conviene revisar las propuestas utilizando criterios financieros equivalentes.
Compare alternativas utilizando un monto financiado comparable.
Revise cómo cambia el costo financiero entre alternativas.
Evalúe cuánto tiempo estará comprometido su flujo mensual.
Considere seguros, comisiones u otros cargos cuando correspondan.
Compare cuánto podría terminar pagando bajo cada alternativa.
Primero evaluamos su capacidad financiera. Después comparamos las alternativas.
La conveniencia de un préstamo depende de la situación particular del cliente, sus obligaciones, objetivos y las condiciones reales ofrecidas por la institución financiera.
Situación
Comprendemos ingresos, gastos y obligaciones relevantes.
Capacidad
Analizamos el espacio disponible dentro del flujo mensual.
Ofertas
Revisamos las condiciones de las propuestas disponibles.
Comparación
Evaluamos tasas, cuotas, plazos y costos.
Decisión
Presentamos el análisis para que el cliente tome su decisión.
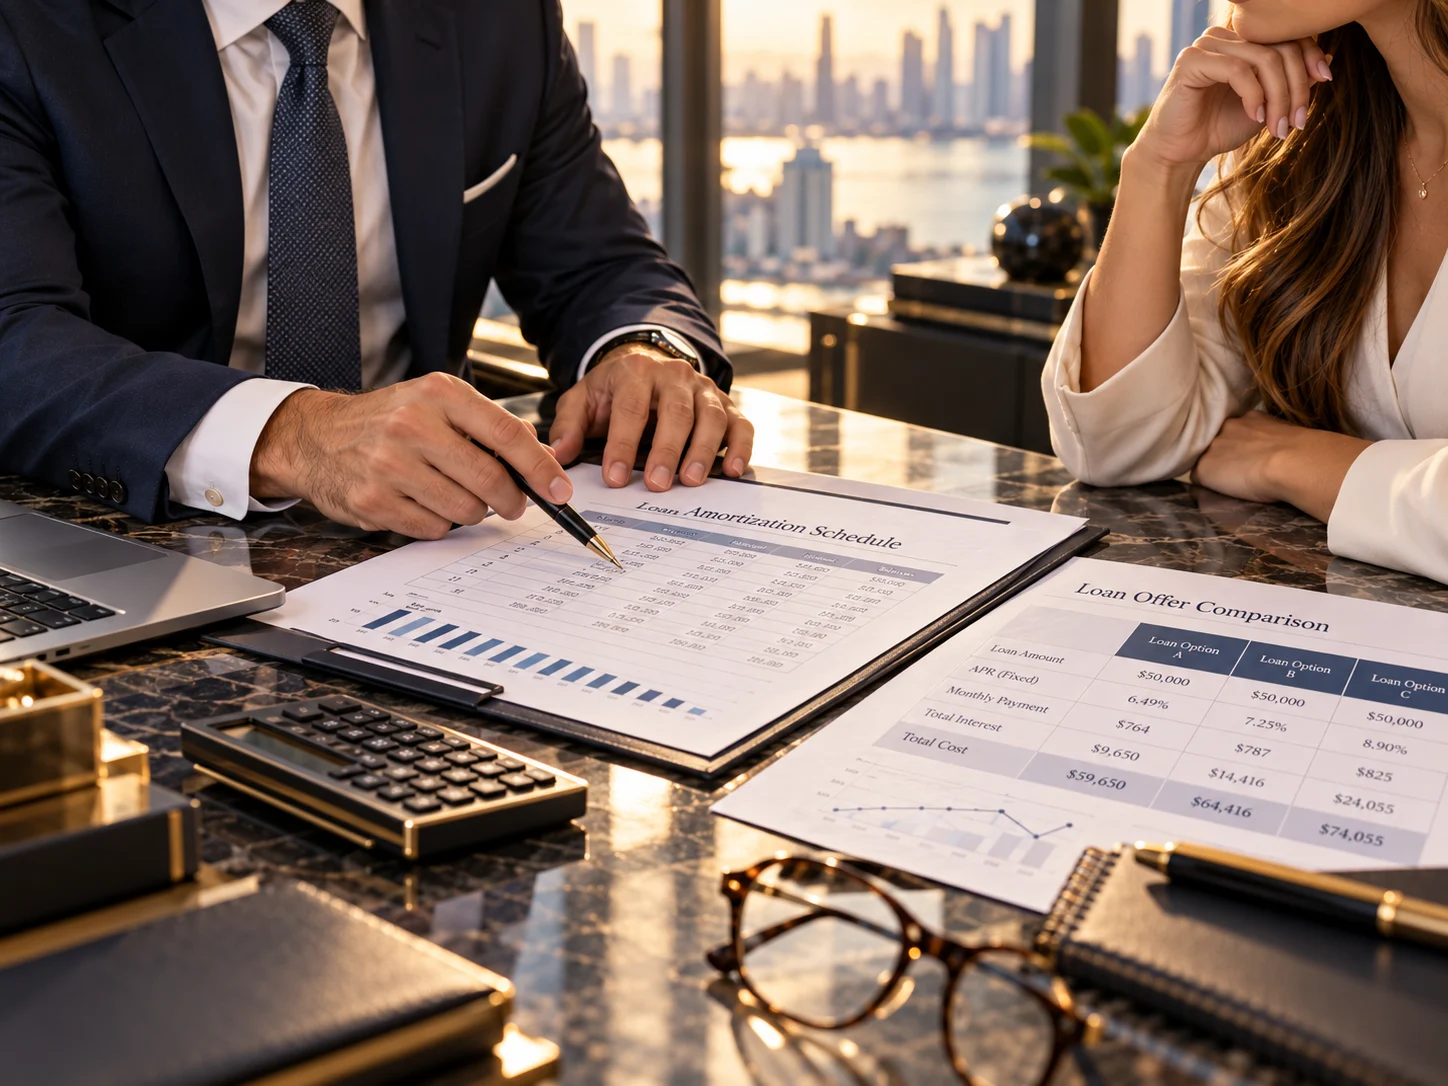
Una cuota más baja no significa necesariamente un préstamo más barato
Extender el plazo puede reducir el pago mensual, pero también puede aumentar el tiempo durante el cual existe la obligación y modificar significativamente el costo total.
Información organizada para comparar alternativas con mayor claridad
Los entregables dependen de la información disponible, las ofertas evaluadas y el alcance contratado.
Evaluación del impacto de la cuota sobre el flujo disponible.
Organización de diferentes propuestas utilizando criterios consistentes.
Análisis de pagos mensuales bajo distintos escenarios.
Visualización del costo financiero de las alternativas evaluadas.
Revisión del efecto de la nueva obligación sobre las finanzas.
Comparación de alternativas según monto, plazo u otras variables.
Asesorar sobre una deuda no es lo mismo que otorgar el préstamo
COREVIA analiza la decisión desde la perspectiva financiera del cliente. La institución financiera mantiene sus propios criterios de aprobación, documentación y condiciones.
Asesoría para Préstamos
Analiza capacidad de pago, alternativas y costos para ayudar al cliente a evaluar el compromiso financiero.
Servicio actualAsesoría Financiera
Analiza una gama más amplia de decisiones relacionadas con liquidez, flujo, rentabilidad, deuda y escenarios.
Conocer Asesoría FinancieraInstitución Financiera
Evalúa la solicitud de crédito, define sus condiciones y determina si aprueba o no el financiamiento.
Función diferente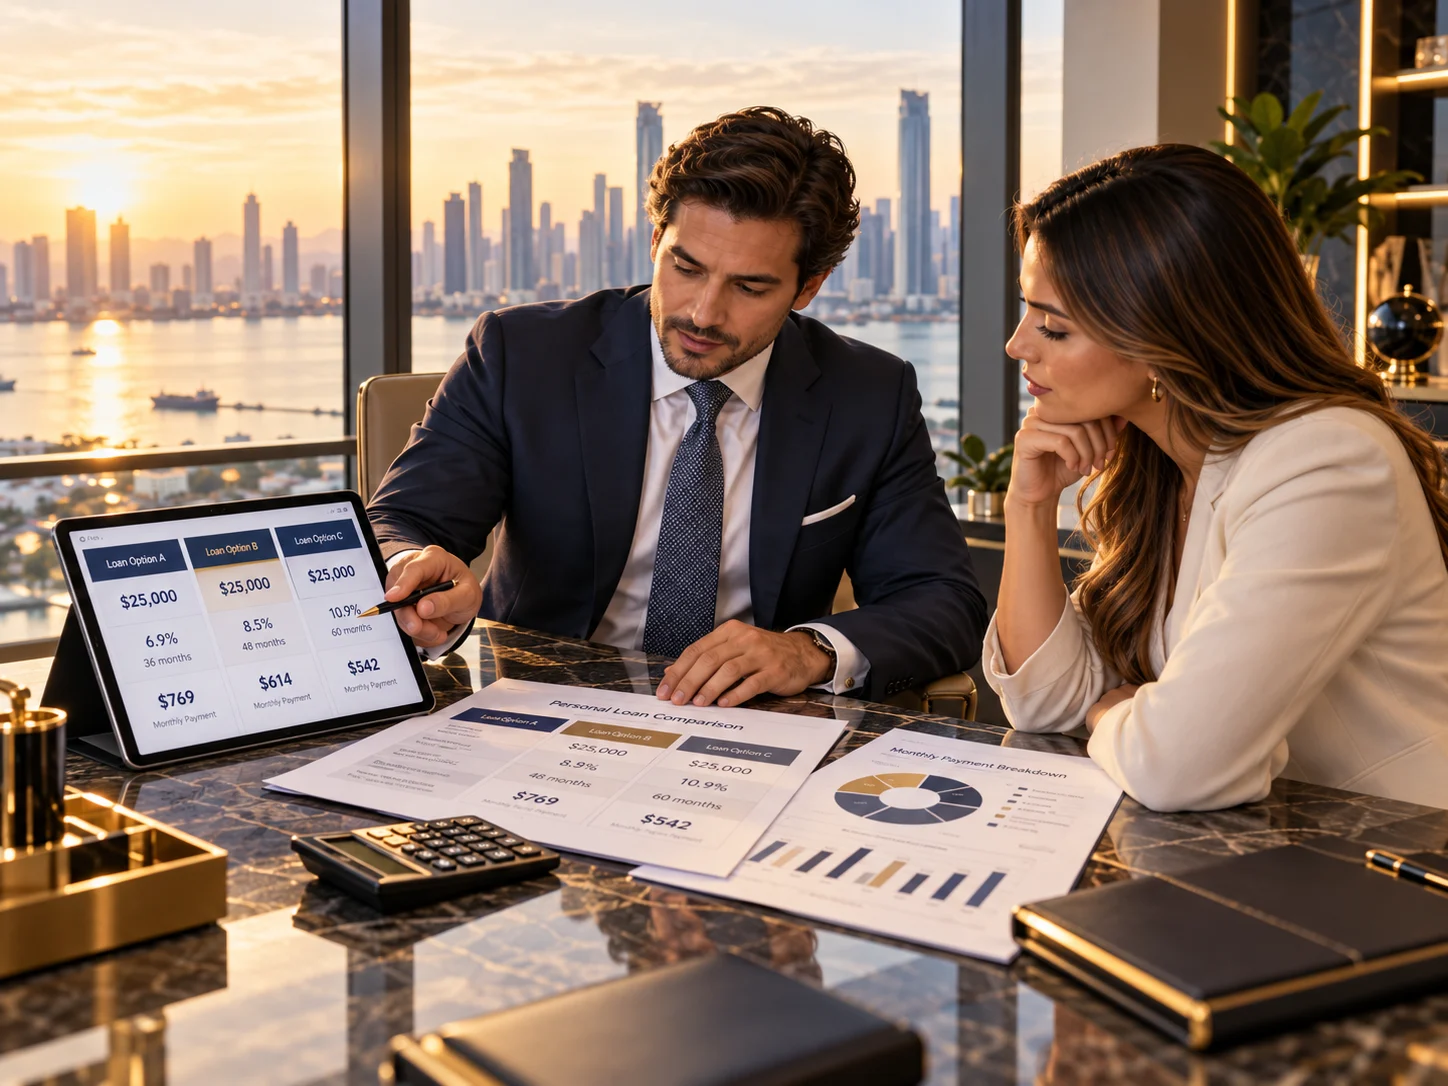
El objetivo no es obtener la mayor deuda posible, sino mantener una estructura financiera sostenible
El análisis debe considerar que los ingresos, gastos y circunstancias personales pueden cambiar durante la vida del préstamo.
La cuota debe guardar relación con el flujo financiero disponible.
Es conveniente considerar imprevistos y otras necesidades futuras.
Una decisión de deuda debe considerar más que la cuota mensual.
COREVIA no otorga préstamos ni garantiza aprobación de crédito.
Asesoría para Préstamos Personales
Preguntas frecuentes sobre comparación de préstamos, capacidad de pago y endeudamiento.
¿COREVIA otorga préstamos personales?
No. COREVIA ofrece un servicio de análisis y asesoría financiera. La aprobación, desembolso y condiciones del préstamo corresponden exclusivamente a la institución financiera que ofrece el crédito.
¿COREVIA garantiza que mi préstamo será aprobado?
No. Cada institución financiera mantiene sus propios criterios de crédito, documentación, evaluación y aprobación.
¿Qué puede analizar COREVIA antes de solicitar un préstamo?
Dependiendo del alcance, puede analizarse la capacidad de pago, cuota mensual, plazo, tasa, costo financiero, obligaciones existentes y diferentes escenarios de financiamiento.
¿Una cuota más baja siempre es mejor?
No necesariamente. Una cuota menor puede ser consecuencia de un plazo más largo, lo que puede modificar el costo total del préstamo. Por eso conviene evaluar todas las variables conjuntamente.
¿Puedo comparar varias propuestas de préstamo?
Sí. Cuando existen varias propuestas, pueden organizarse sus principales condiciones para facilitar una comparación financiera más consistente.
¿Pueden ayudarme a analizar una consolidación de deudas?
Dependiendo del caso, pueden compararse escenarios relacionados con cuotas, plazo, costos y obligaciones existentes para comprender mejor los efectos financieros de una consolidación.
¿Qué información necesito para la consulta?
Puede requerirse información sobre ingresos, gastos, obligaciones existentes y las propuestas de crédito disponibles. La documentación concreta dependerá del análisis solicitado.
¿COREVIA decide qué préstamo debo escoger?
No. COREVIA puede analizar información, comparar escenarios y explicar variables financieras. La decisión final de solicitar o aceptar un préstamo corresponde al cliente.
¿Cómo comienza la asesoría?
El proceso comienza comprendiendo la necesidad de financiamiento, situación financiera y propuestas disponibles. A partir de esa información se define el alcance adecuado del análisis.
Comprenda el costo y el impacto del préstamo antes de asumir la deuda
Compártanos las condiciones que está evaluando. Podemos analizar su capacidad financiera, comparar propuestas y ayudarle a comprender mejor el compromiso antes de tomar una decisión.